Domain ausweiskontrolle.de kaufen?
Wir ziehen mit dem Projekt
ausweiskontrolle.de um.
Sind Sie am Kauf der Domain
ausweiskontrolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausweiskontrolle.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
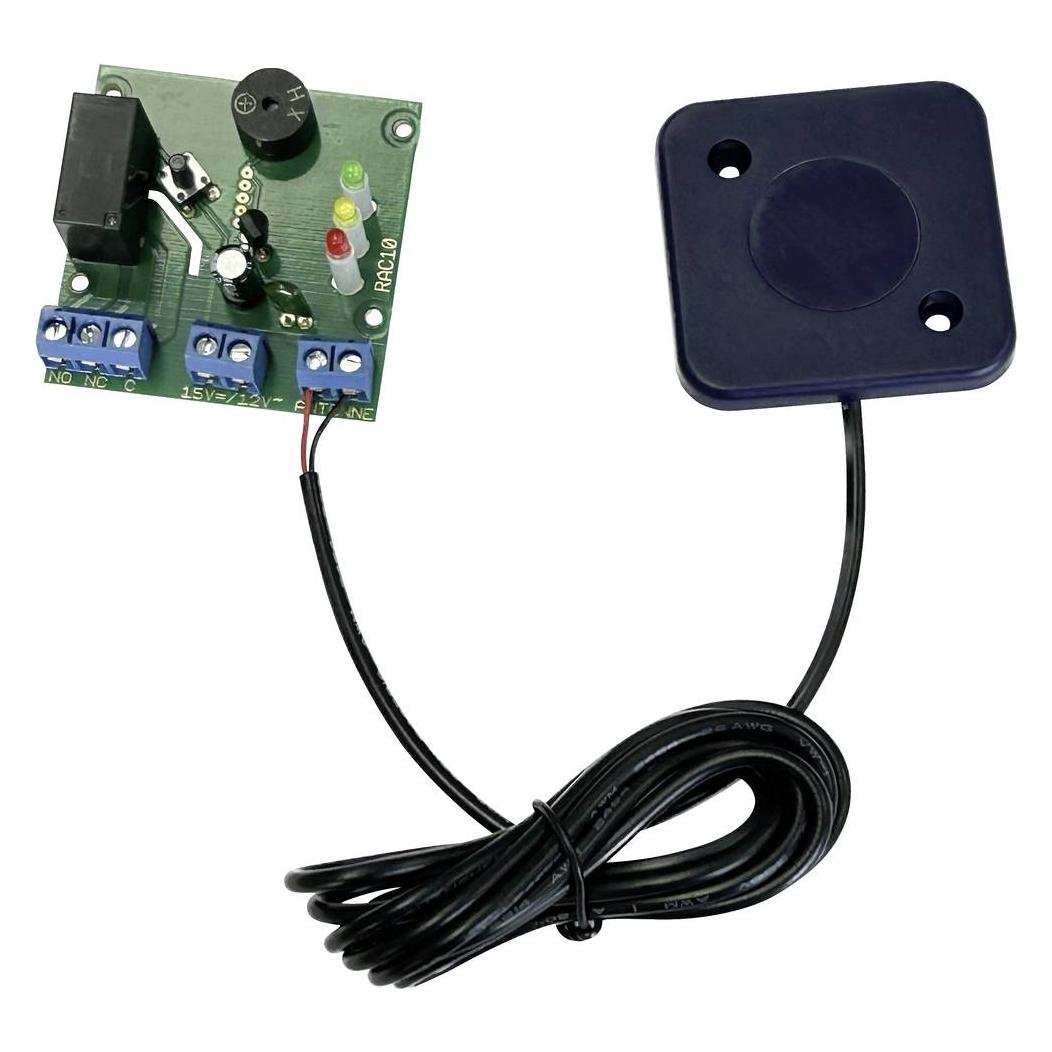
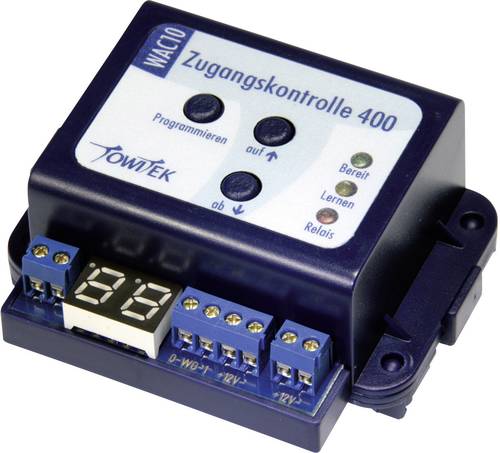
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Microsoft Agent 365 | Plattform für KI-Agenten, Governance und SicherheitskontrolleMicrosoft Agent 365 – Zentrale Plattform für KI-Agenten, Governance und Sicherheitskontrolle Microsoft Agent 365 unterstützt Unternehmen bei der zentralen Verwaltung, Überwachung und Absicherung von KI-Agenten innerhalb moderner Microsoft-365-Umgebungen. Die Plattform schafft Transparenz über eingesetzte Agenten, standardisiert Governance-Prozesse und unterstützt Unternehmen bei der kontrollierten Skalierung ihrer KI-Initiativen. Zentrale Verwaltung von KI-Agenten Governance & Compliance auf Unternehmensebene Integration mit Microsoft Entra, Purview & Defender Transparenz über Agenten, Datenzugriffe und Nutzung Kauf auf Rechnung Persönlicher Ansprechpartner „Microsoft Agent 365 für zentrale KI-Governance, Transparenz und Sicherheitskontrolle in modernen Unternehmensumgebungen.“ Zentrale Übersicht über die gesamte Agentenlandschaft Mit Microsoft Agent 365 erhalten Unternehmen eine zentrale Übersicht über alle eingesetzten KI-Agenten innerhalb ihrer Microsoft-365-Umgebung. Administratoren, Sicherheitsteams und Fachabteilungen können nachvollziehen, welche Agenten aktiv sind, welche Aufgaben sie übernehmen und auf welche Ressourcen sie zugreifen. Durch die zentrale Beobachtung von Nutzung, Aktivität und Status entsteht Transparenz über die gesamte Agentenlandschaft. Risiken, Fehlkonfigurationen oder unkontrollierte Entwicklungen können frühzeitig erkannt und bewertet werden. Governance, Compliance & Richtlinienkontrolle Microsoft Agent 365 ermöglicht die zentrale Steuerung von Governance-Prozessen innerhalb wachsender KI-Umgebungen. Unternehmen können Richtlinien standardisieren, Verantwortlichkeiten definieren und den gesamten Lebenszyklus ihrer Agenten kontrollieren. Agent Lifecycle Management Verwaltung von Bereitstellung, Betrieb, Aktualisierung und Außerbetriebnahme von KI-Agenten innerhalb einer zentralen Plattform. Berechtigungssteuerung Kontrolle von Rollen, Verantwortlichkeiten und Zugriffsrechten für Benutzer, Teams und Agenten. Compliance-Richtlinien Unterstützt die Einhaltung interner Vorgaben sowie regulatorischer Anforderungen innerhalb moderner KI-Umgebungen. Sicherheit, Datenschutz und Identitätskontrolle Microsoft Entra Identitäts- und Zugriffsmanagement für Benutzer, Gruppen und KI-Agenten innerhalb der Microsoft-365-Umgebung. Microsoft Purview Unterstützt Datenschutz, Datenklassifizierung, Compliance-Anforderungen und Data-Loss-Prevention-Prozesse. Microsoft Defender Erkennt potenzielle Bedrohungen und unterstützt den Schutz vor Angriffen, Missbrauch und unautorisierten Aktivitäten. Zentrale Sicherheitskontrolle Überwachung von Datenzugriffen, Richtlinien und Agentenaktivitäten innerhalb einer zentral verwalteten Umgebung. Microsoft Agent 365 vs. Dezentrale Agentenverwaltung Bereich Microsoft Agent 365 Dezentrale Verwaltung Agentenübersicht Zentrale Übersicht Verteilte Informationen Governance Unternehmensweit steuerbar Unterschiedliche Prozesse Datenzugriffe Nachvollziehbar Eingeschränkte Transparenz Compliance Zentral steuerbar Hoher Verwaltungsaufwand Sicherheitsrichtlinien Einheitlich durchsetzbar Unterschiedliche Standards Skalierung Für große KI-Umgebungen geeignet Steigender Verwaltungsaufwand Governance, Nachvollziehbarkeit & Richtlinienkontrolle Microsoft Agent 365 unterstützt Unternehmen bei der strukturierten Einführung und Verwaltung von KI-Agenten innerhalb bestehender Microsoft-365-Infrastrukturen. Durch zentrale Richtlinien, Governance-Prozesse und Sicherheitsmechanismen lassen sich Agentenumgebungen nachvollziehbar verwalten. Die Plattform schafft Transparenz über Agenten, Datenzugriffe und Verantwortlichkeiten und unterstützt Unternehmen bei der kontrollierten Skalierung moderner KI-Lösungen. Microsoft Agent 365 für zentrale KI-Governance Transparenz. Sicherheit. Kontrolle. Jetzt Microsoft Agent 365 für die zentrale Verwaltung moderner KI-Agenten bereitstellen.148,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle 12 V/DCDer TowiTek Universal-Zugangscontroller UAC400 ist die zentrale Steuereinheit für Zugangskontrollsysteme mit bis zu 400 berechtigten Ausweisen. Ein gezieltes Löschen von einzelnen verlorenen Ausweisen ist dank des Displays komfortabel möglich. Der Schaltkontakt ist als Zeit- oder Wechselkontakt konfigurierbar. Zum Betrieb muss eine Eingabeeinheit an die Wiegand-Schnittstelle angeschlossen werden. Für die Verwendung von RFID-Transpondern wird die RFID-Weitbereichs-Leseantenne (Best. Nr.: 1839714, 2564475) verwendet. Der Zugangscontroller wird fertig aufgebaut und im Universalgehäuse montiert geliefert.92,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Ubiquiti UniFi Zugangskontrolle kabelgebunden Gigabit Ethernet (EAH-8)Produktbeschreibung: Ubiquiti UniFi - Zugangskontrolle, Produkttyp: Zugangskontrolle, Umgebung: Innenbereich, Stromquelle: Batterie, Stromadapter, Konnektivität: Kabelgebunden - Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 37,9 cm x 35,5 cm x 10,5 cm1146,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.